목차
예금 금리를 비교하려고 표를 열면 숫자가 줄줄이 나온다. 그런데 거기 적힌 숫자와 만기에 실제로 손에 들어오는 돈은 꽤 다르다. 공시가 틀린 것이 아니라, 그 숫자가 무엇을 뜻하는지 알고 봐야 하기 때문이다.
이 글은 은행연합회 소비자포털과 금융감독원 금융상품한눈에의 안내를 기준으로, 공시를 읽을 때 걸러야 할 것들을 정리한 것이다(조회일 2026-08-29). 특정 상품 가입을 권유하는 글이 아니며 판단과 책임은 본인에게 있다.
어디서 보나 — 두 곳이 다르다
| 공시처 | 특징 |
|---|---|
| 은행연합회 소비자포털 portal.kfb.or.kr | 은행 상품만 비교한다(저축은행 제외) 기간·이자계산방식·상품 종류로 좁혀 볼 수 있다 |
| 금융감독원 금융상품한눈에 finlife.fss.or.kr | 은행 외에 저축은행·신협·보험사까지 함께 본다 저축·펀드·대출·연금·보험을 한곳에서 비교 |
저축은행 금리까지 보려면 금융상품한눈에를 써야 한다. 은행연합회 쪽은 은행만 다루기 때문에, 은행 표만 보고 “이게 제일 높다”고 판단하면 놓치는 상품이 생긴다.
금융감독원 공개 자료로 직접 세어 보면 차이가 뚜렷하다. 2026년 9월 공시 기준으로 정기예금은 은행 18곳 39건, 저축은행 20곳 393건이다(2026-09-24 조회). 상품 수로만 봐도 열 배 차이이고, 12개월 만기 최고금리도 은행이 3.99%인데 저축은행은 4.07%였다. 은행 표만 보면 이 구간이 통째로 빠진다.
함정 ① 큰 글씨로 붙은 최고금리는 내 금리가 아니다
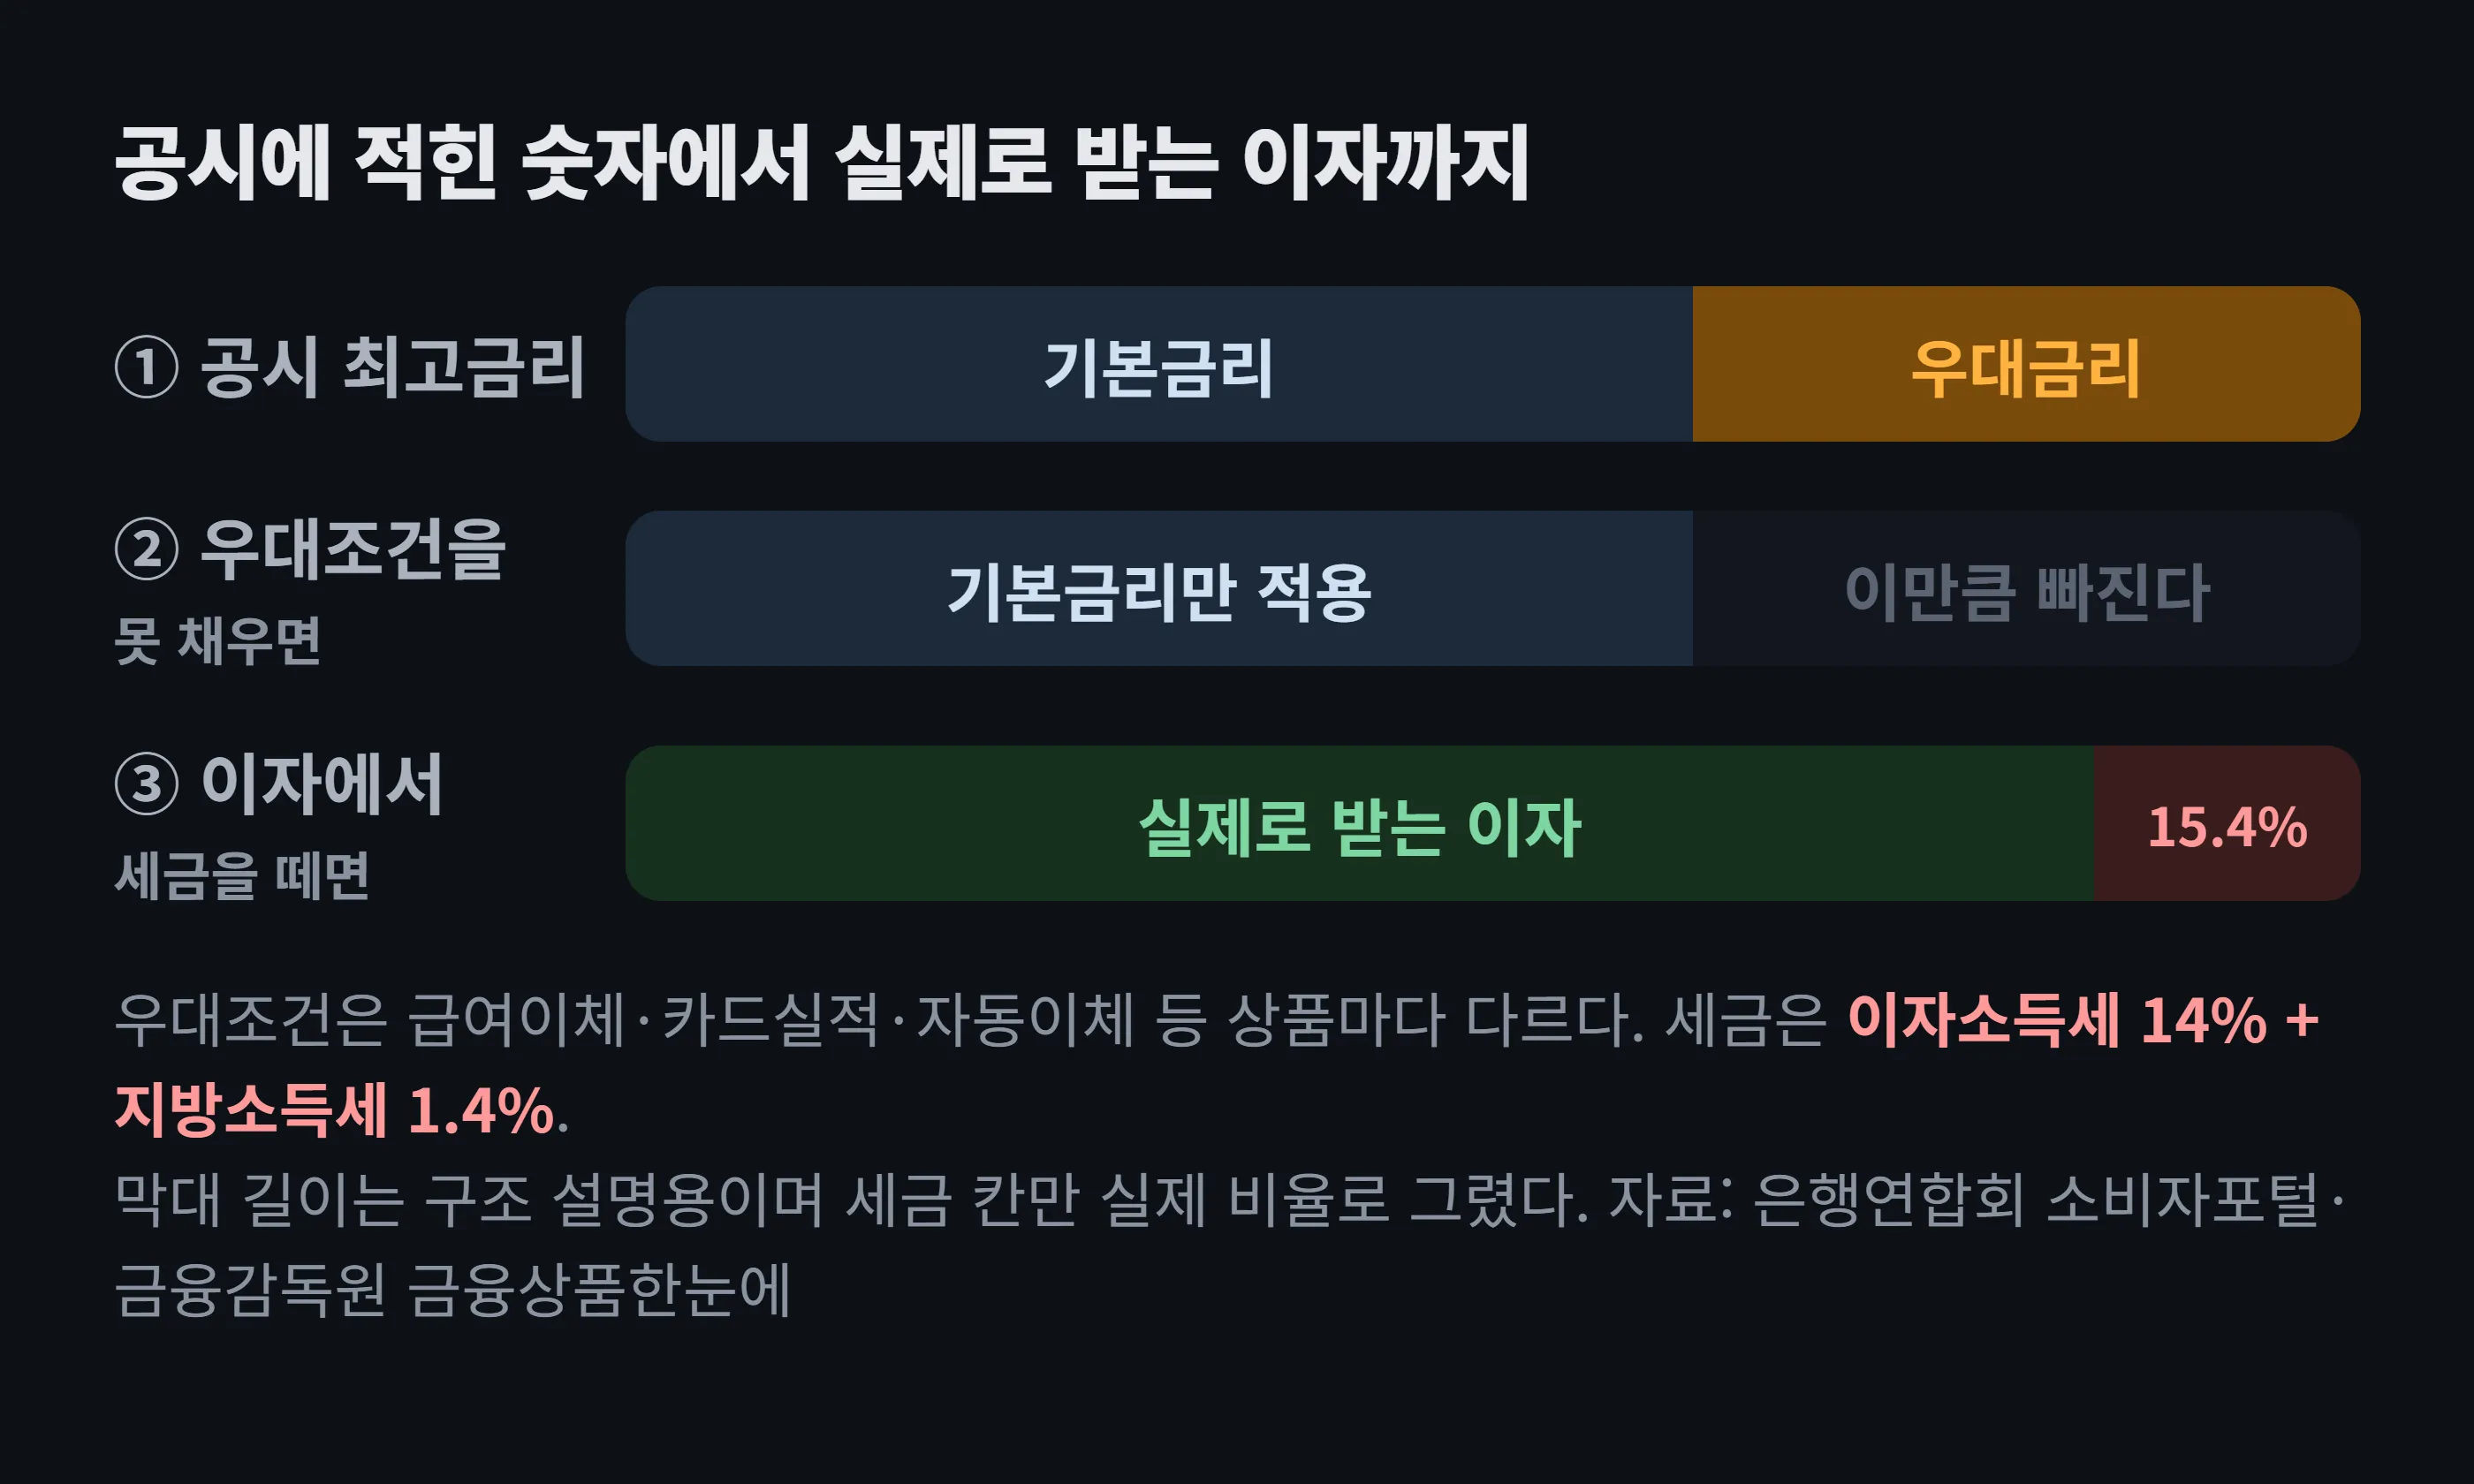
공시에서 가장 눈에 띄는 숫자는 대개 우대조건을 전부 채웠을 때의 최고금리다. 은행연합회 소비자포털은 기간이 12개월 이상인 상품에 대해 기본금리와 우대금리를 구분해 표기한다.
우대조건은 상품마다 다르지만 대체로 이런 것들이 붙는다. 급여이체, 카드 실적, 자동이체 건수, 첫 거래, 마케팅 동의, 앱 가입 같은 항목이다. 하나라도 못 채우면 그만큼 빠진다.
그래서 비교할 때는 기본금리끼리 먼저 견주고, 그 다음에 내가 실제로 채울 수 있는 우대조건을 더해 보는 순서가 안전하다.
함정 ② 공시 금리는 세전이다
은행연합회 소비자포털 안내에는 이렇게 적혀 있다.
공시된 금리는 세금공제전 금리입니다. 상품 만기시 적용되는 우대금리는 포함되지 않으며, 공시의 시차 등으로 인해 만기 시 적용받는 실제금리와는 다를 수 있습니다.
이자에는 이자소득세 14%와 지방소득세 1.4%를 합쳐 15.4%가 붙는다. 표에 적힌 이자에서 이만큼이 빠진 금액이 실제로 들어온다.
| 구분 | 내용 |
|---|---|
| 공시 금리 | 세전 기준 |
| 이자소득세 | 14% |
| 지방소득세 | 1.4% (소득세의 10%) |
| 합계 | 15.4% |
두 상품의 세전 금리 차이가 0.1%p 수준이라면, 세후로 따지면 차이가 더 줄어든다. 소수점 뒤 숫자에 매달리기보다 우대조건을 채울 수 있는지가 실익이 크다.
함정 ③ 단리와 복리는 다르다
은행연합회 소비자포털은 이자계산방식을 조건으로 고를 수 있다. 단리 외에 월복리·분기복리·반기복리·연복리가 있다.
같은 금리라도 복리 상품은 이자에 다시 이자가 붙어 만기 금액이 커진다. 다만 정기예금은 만기에 한 번 지급하는 단리 상품이 많고, 복리 효과는 기간이 길수록 커진다. 1년짜리 상품에서는 차이가 크지 않다.
비교할 때 이자계산방식을 같은 조건으로 맞춰 놓고 보는 것이 정확하다. 방식이 섞인 채로 숫자만 견주면 잘못된 결론이 나온다.
함정 ④ 금액과 기간에 따라 달라진다
은행연합회 소비자포털에도 “상품선택 금액에 따라 금리가 다를 수 있으므로, 정확한 금리를 반드시 각 금융사에 확인하시기” 바란다는 안내가 붙어 있다.
| 변수 | 확인할 점 |
|---|---|
| 금액 | 예치 금액 구간에 따라 금리가 갈리는 상품이 있다 |
| 기간 | 1·3·6·12·24·36개월로 나뉘고 기간마다 금리가 다르다 기간이 길수록 항상 높지는 않다 |
| 시차 | 공시와 실제 적용 금리 사이에 시차가 있을 수 있다 |
가입 전 상품설명서에서 볼 것
공시는 비교용이고, 실제 조건은 상품설명서에 있다. 특히 두 가지를 확인하는 편이 좋다.
- 만기 후 금리 — 만기가 지나면 약정금리가 아니라 훨씬 낮은 별도 금리가 적용되는 것이 일반적이다. 구체적인 수준은 상품마다 다르므로 가입 전에 확인하고, 만기일에 재예치나 해지를 처리하는 것이 낫다.
- 중도해지 금리 — 중간에 깨면 약정금리를 못 받는다. 기간을 지킬 수 있는지 먼저 따져야 한다.
돈을 어디에 맡길지 정할 때는 금리만이 아니라 보호 한도도 함께 본다. 예금자보호 한도는 예금자보호 1억 시대에 정리해 두었고, 금리 자체가 어떻게 움직이는지는 금리 기초에서 다뤘다.
핵심 요약
- 저축은행까지 보려면 금융상품한눈에를 써야 한다. 은행연합회 소비자포털은 은행 상품만 다룬다.
- 크게 적힌 숫자는 대개 우대조건을 다 채웠을 때의 최고금리다. 기본금리끼리 먼저 비교하고 우대조건을 나중에 더하는 순서가 안전하다.
- 공시 금리는 세전이다. 이자에는 15.4%(이자소득세 14% + 지방소득세 1.4%)가 붙는다.
- 단리와 복리를 같은 조건으로 맞춰 놓고 비교해야 한다. 방식이 섞이면 숫자 비교가 무의미해진다.
- 금액 구간과 기간에 따라 금리가 갈리고 공시에는 시차도 있다. 가입 전에 해당 금융사에서 다시 확인하는 것이 원칙이다.
어디서 직접 확인하나
| 무엇을 확인하나 | 어디서 |
|---|---|
| 은행 예금·적금 금리 비교 | 은행연합회 소비자포털 portal.kfb.or.kr |
| 저축은행·신협 포함 비교 | 금융감독원 금융상품한눈에 finlife.fss.or.kr |
| 상품별 정확한 조건 | 해당 금융회사 누리집·영업점의 상품설명서 |
| 예금자보호 한도 | 예금보험공사 kdic.or.kr |
| 금융 분쟁·상담 | 금융감독원 1332 |
출처
- 전국은행연합회 소비자포털 「정기예금 금리비교」 — 조회 조건(기간·이자계산방식·금융기관·상품), 12개월 이상 상품의 기본금리·우대금리 구분 표기, 세전 금리 안내와 금액별 차이 주의 문구
- 금융감독원 「금융상품한눈에」 — 비교 대상 금융회사(은행·저축은행·신협·보험) 및 상품 범위
- 이자소득세율(14%)과 지방소득세(소득세의 10%)는 현행 세법 기준
공시 항목과 조회 조건은 2026-08-29 기준으로 확인한 것이다. 금리는 수시로 바뀌므로 이 글에는 특정 상품의 금리 수치를 싣지 않았다. 실제 값은 위 확인처에서 직접 조회하기를 권한다.