목차
금값이 오르거나 내릴 때마다 기사가 쏟아진다. 대부분 “지금이 기회인가”를 묻는다. 이 글은 그 질문에 답하지 않는다. 금값이 어디로 갈지는 아무도 모르고, 이 블로그는 특정 자산의 매수를 권하지 않는다.
대신 그 앞에 있는 질문을 다룬다. 같은 금 1g을 사도 어떤 방법으로 사느냐에 따라 세금이 0%에서 15.4%까지 달라진다. 방법은 크게 셋이고, 세금 구조가 셋 다 다르다.
이 글은 한국거래소 KRX금시장 안내, 조세특례제한법 제126조의7, 한국거래소 ETF 세금제도 안내, 기획재정부 골드뱅킹 과세 설명, 국세청 금융소득 안내, 한국은행 경제교육 자료를 기준으로 정리한 것이다(조회일 2026-09-10). 시세·수수료율은 수시로 바뀌므로 거래 전에 각 회사 공식 안내에서 확인해야 한다. 투자 권유가 아니며 판단과 책임은 본인에게 있다. 금리가 자산 가격을 움직이는 기본 구조는 금리 기초 글에, 금융소득 2천만원 기준은 첫 투자 순서 글에 있다.
금값은 왜 오르내리나 — 구조만
금은 이자를 낳지 않는다. 그래서 다른 자산의 이자가 높아지면 금을 들고 있는 기회비용이 커지고, 이자가 낮아지면 금이 상대적으로 나아 보인다. 한국은행 경제교육 자료(2008)는 금값 상승의 배경으로 “글로벌 금융 불안과 기축통화로서 달러의 위상이 약화된 것”을 들고, 인플레이션이 나면 화폐 가치는 떨어지지만 금은 “실물자산이라 물가가 오르는 만큼 가격이 오른다”고 설명한다. 금리에 대해서는 미 연준이 기준금리를 내리면 금값이 오른다는 분석을 인용한다.
정리하면 금값을 움직이는 축은 셋이다. 달러 가치, 금리, 물가에 대한 불안. 미국 기준금리 인상 기대가 커지면 금값이 내리고, 인하 기대가 커지면 오르는 뉴스가 반복되는 이유다. 이건 구조 설명이고, 다음 달 금값이 어디로 갈지를 말해 주지는 않는다.
사는 방법 셋
| 방법 | 어떻게 사나 |
|---|---|
| KRX 금시장 | 증권사에서 금 현물계좌를 열고 주식처럼 1g 단위로 사고판다 |
| 실물 골드바 | 은행·금은방·KRX 금시장에서 산 금을 실물로 인출한다 |
| 금 ETF · 금 통장 | 금값을 따라가는 상장지수펀드(ETF)를 사거나, 은행에 금 통장(골드뱅킹)을 만들어 원화로 넣는다 |
셋 다 “금값이 오르면 이익”이라는 점은 같다. 다른 것은 세금과 비용, 그리고 손에 실물이 있는지다.
KRX 금시장 — 매매차익에 세금이 없다
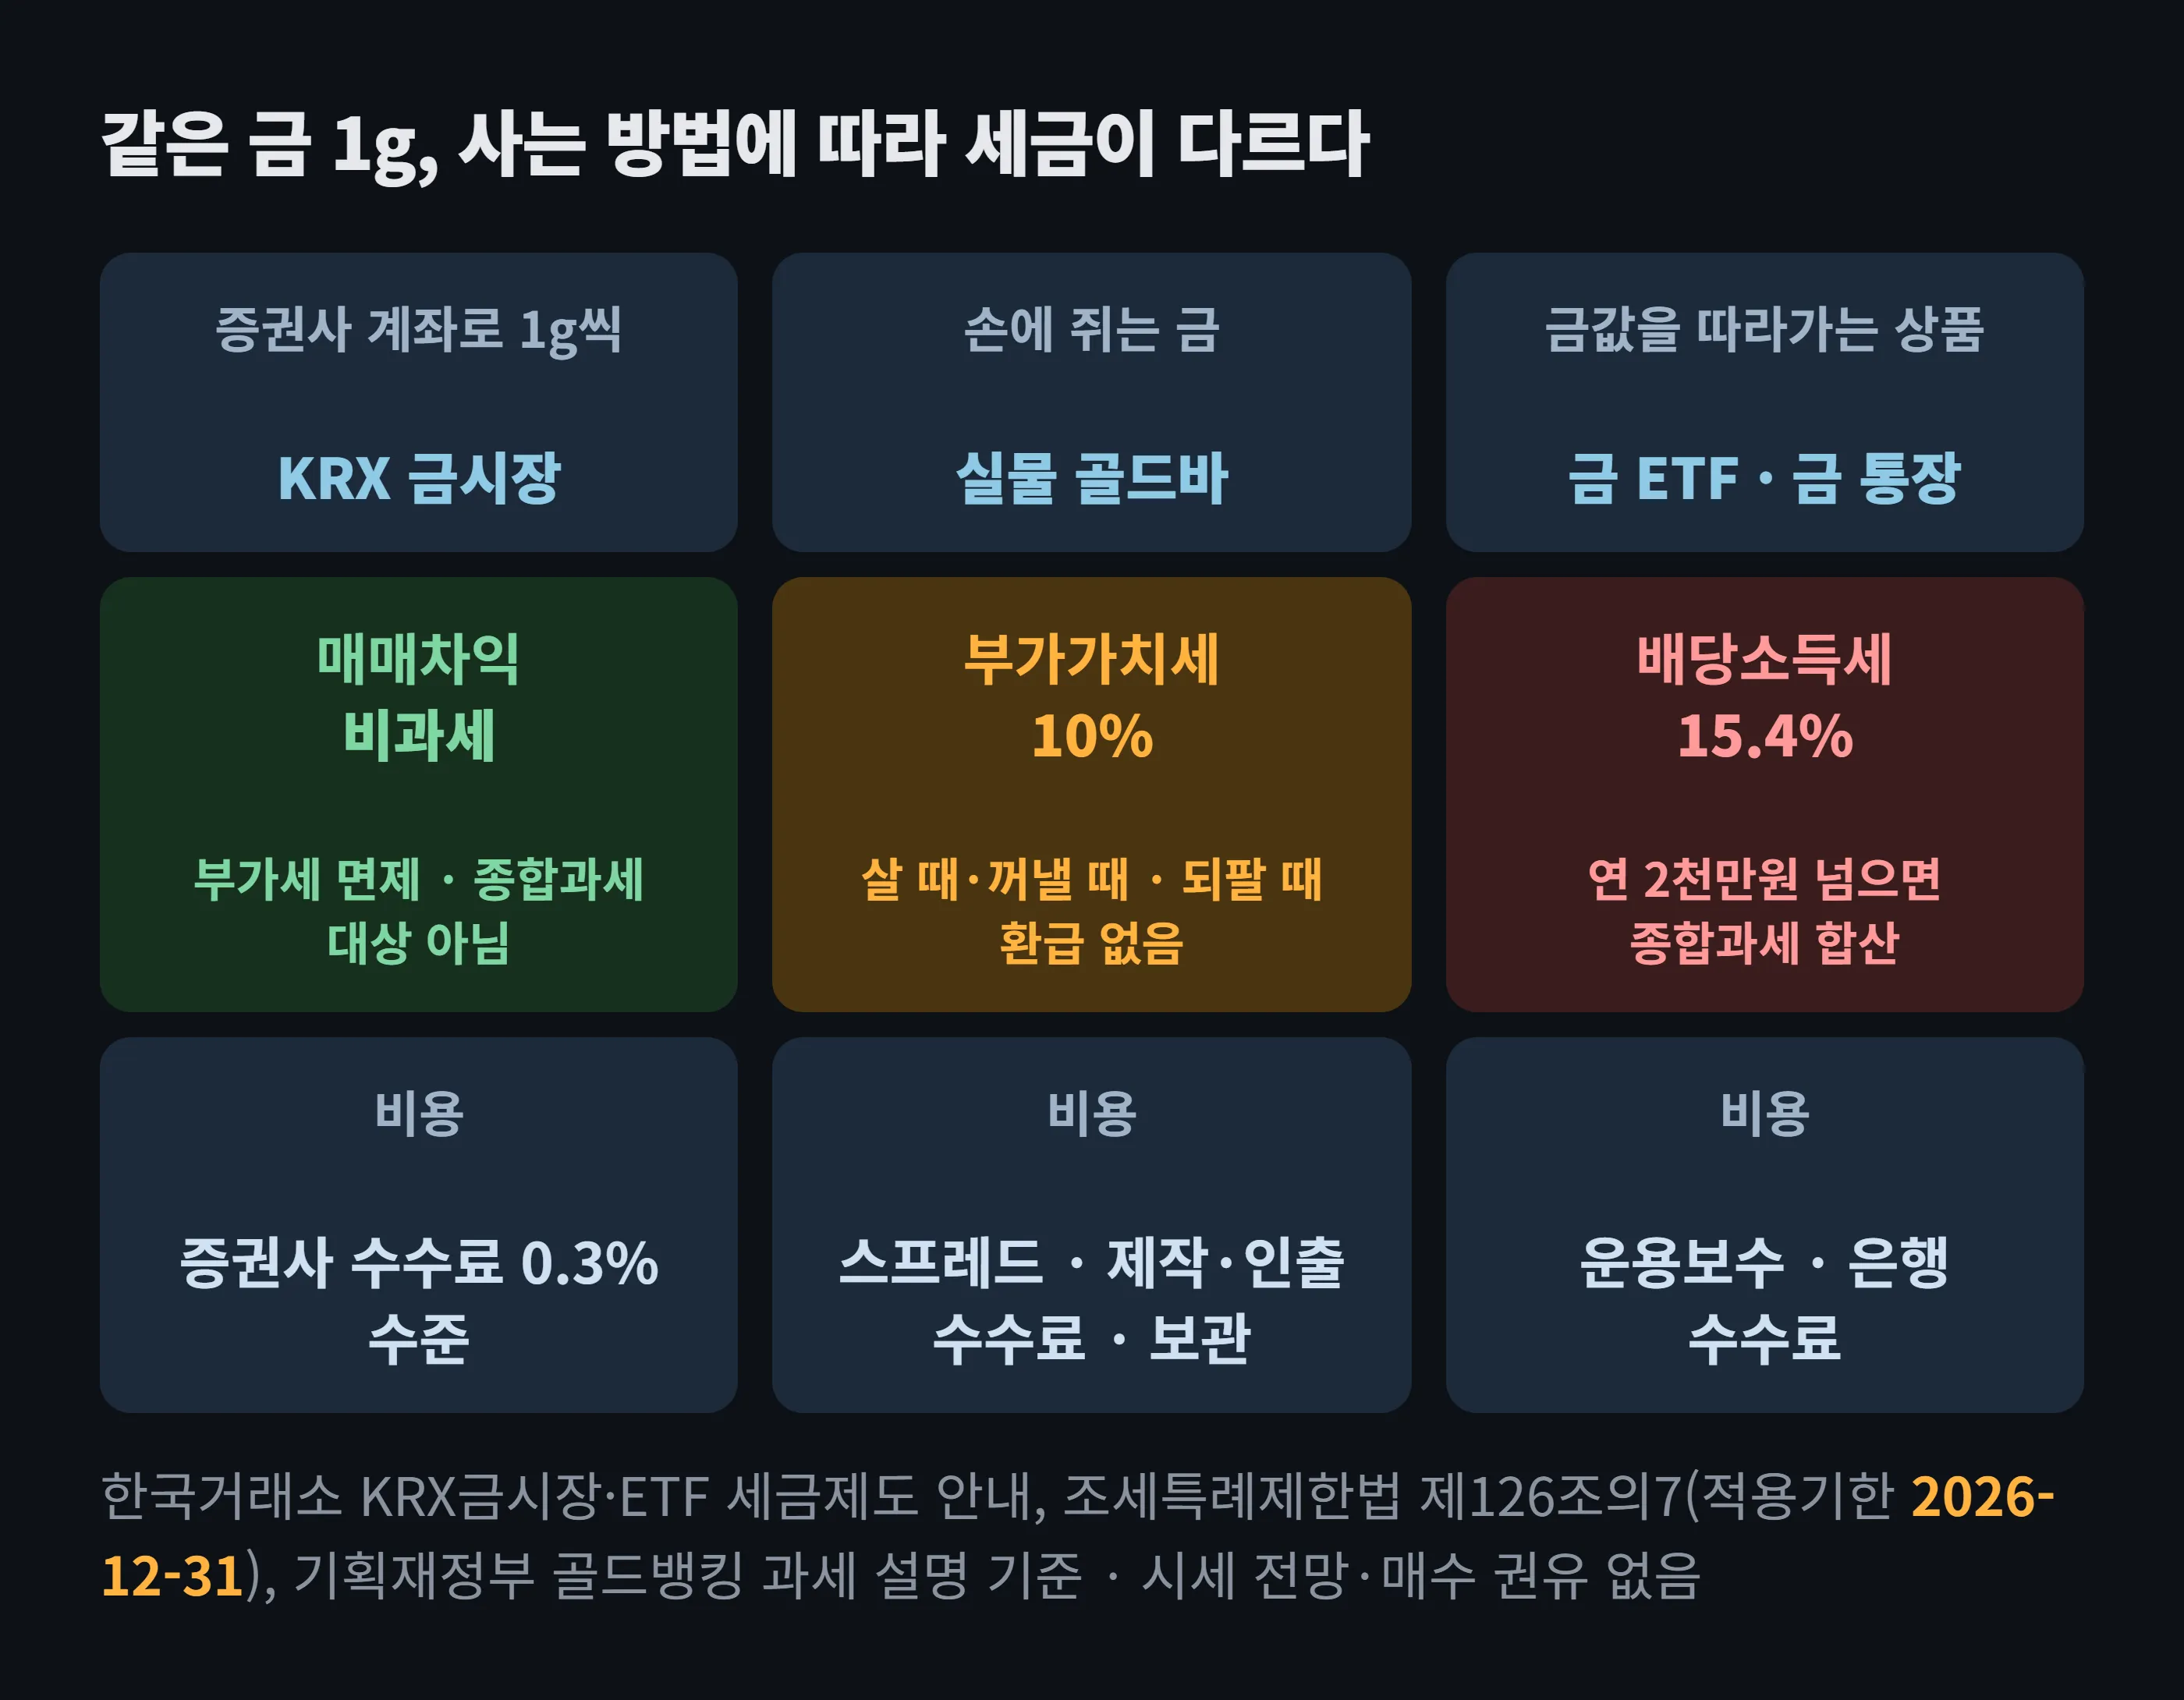
한국거래소가 여는 금 현물시장이다. 거래소 안내 원문은 이렇다. “양도소득세·배당소득세 : 비과세 → 금융소득종합과세 대상아님.” 장내 거래에는 부가가치세(10%)가 면제되고, “금 실물의 인출시에만 10%의 부가가치세”가 붙는다.
근거는 조세특례제한법 제126조의7이다. 제1항은 금 현물시장에서 공급되는 금지금(순도 99.99% 금)의 공급에 대해 “부가가치세를 면제한다”고 정하고, 제4항은 보관기관에서 금을 인출하는 사람에게 부가가치세를 거래징수하도록 한다. 개인이 금을 사고팔아 남긴 차익은 소득세법이 과세 대상으로 열거한 소득이 아니라 세금이 없다.
거래 방식은 주식과 같다. 거래소 회원인 증권사(2023년 12월 기준 14곳)에서 금 현물계좌를 열고 앱으로 1g 단위로 주문한다. 거래소는 온라인 수수료를 “증권사 온라인 평균 수수료 0.3% 기준”으로 안내하고, 유동성공급자가 호가 차이를 3% 이내로 유지한다. 금은 한국예탁결제원이 보관하고 한국조폐공사가 품질을 인증한다.
한 가지 시점 표시가 있다. 조세특례제한법 제126조의7의 적용기한은 제9항 기준 2026년 12월 31일이다. 이 특례는 그동안 여러 번 연장돼 왔지만, 2027년 이후 유지 여부는 올해 말 세법 개정에서 정해진다.
실물 골드바 — 손에 쥐는 순간 10%
금을 실물로 갖고 싶다면 두 길이 있다. 은행·금은방에서 골드바를 사거나, KRX 금시장에서 산 금을 인출하는 것이다. 어느 쪽이든 부가가치세 10%가 붙는다. 거래소 안내가 “실물의 인출시에만 10%의 부가가치세가 부과”된다고 적은 그 지점이다. 인출에는 별도 수수료도 든다.
실물 금에는 세금 외의 비용도 있다. 살 때와 팔 때 가격 차이(스프레드), 골드바 제작 비용, 보관 문제다. 되팔 때 부가가치세는 돌려받지 못한다. 즉 실물은 사는 순간 10% 이상 뒤에서 출발하는 구조다. 이것은 좋고 나쁨이 아니라 실물을 보유하는 대가다.
금 ETF · 금 통장 — 이익에 15.4%, 그리고 2천만원
가장 접근이 쉬운 방법이 여기다. 그런데 세금 구조가 KRX 금시장과 정반대다.
금 ETF는 국내 증시에 상장된 상품이라도 국내 주식형이 아니다. 거래소 ETF 세금제도 안내 기준으로, 국내 주식형이 아닌 ETF(해외·채권·원자재 등)는 매매차익에 보유기간과세로 배당소득세 15.4%(배당소득세 14% + 지방소득세 1.4%)가 붙고, 분배금에도 15.4%가 붙는다. 증권거래세는 없다.
금 통장(골드뱅킹)은 은행에 원화를 넣으면 금 무게로 적립되고, 찾을 때 금값으로 환산해 주는 상품이다. 기획재정부는 2010년 설명자료에서 골드뱅킹 이익이 “기초자산의 가격 변동에 따라 이익을 얻거나 손실을 회피”하는 구조라 소득세법 시행령 제26조 제3항에 따른 배당소득이며, 2009년 1월 1일 이후 발생분부터 과세된다고 밝혔다. 세율은 배당소득 15.4%다.
두 상품의 공통점이 하나 더 있다. 이 15.4%는 원천징수로 끝나는 것이 아니라, 이자·배당을 합친 금융소득이 연 2천만원을 넘으면 다른 소득과 합산해 종합과세된다. KRX 금시장의 “금융소득종합과세 대상 아님”과 정확히 반대다.
한눈에 비교
| 구분 | 세금·비용 |
|---|---|
| KRX 금시장 | 매매차익 비과세 · 부가세 면제 · 금융소득종합과세 대상 아님 증권사 수수료(온라인 평균 0.3% 기준) · 실물로 꺼내면 그때 부가세 10% |
| 실물 골드바 | 살 때 또는 인출할 때 부가세 10%(되팔 때 환급 없음) 매매 스프레드 · 제작·인출 수수료 · 보관 |
| 금 ETF · 금 통장 | 이익에 배당소득세 15.4% · 연 2천만원 넘으면 금융소득종합과세 합산 ETF 운용보수 · 은행 수수료 |
같은 금값 상승률이라도 세 방법의 손에 남는 돈이 다르다. 어느 것이 낫다는 말이 아니다. 실물이 필요한지, 계좌 하나로 관리하고 싶은지, 금융소득이 이미 2천만원에 가까운지에 따라 답이 갈리는 구조라는 뜻이다.
확인하고 이용할 것
- 조세특례제한법 제126조의7의 연장 여부 — 적용기한이 2026년 12월 31일이다. 2027년 이후에도 비과세·부가세 면제가 유지되는지는 올해 말 개정으로 확인해야 한다.
- 증권사 수수료와 참가 증권사 — 0.3%는 거래소가 안내하는 평균이고 회사마다 다르다. 참가 증권사 목록도 바뀔 수 있다.
- 실물 인출 단위와 수수료 — 인출 가능 단위(100g·1kg 등)와 수수료는 증권사·예탁결제원 안내를 봐야 한다.
- 해외 상장 금 ETF — 이 글은 국내 상장 ETF 기준이다. 해외 상장 ETF는 양도소득세 체계(연 250만원 기본공제)로 과세되며 첫 투자 순서 글에서 다뤘다.
- 내 금융소득 합계 — 금 ETF·금 통장 이익이 종합과세로 넘어가는지는 다른 이자·배당과 합쳐 봐야 한다.
핵심 요약 — 이것만 기억하자
- 금값은 달러·금리·물가 불안에 반응한다. 이자를 낳지 않는 자산이라 금리가 오르면 불리해진다. 어디로 갈지는 이 글의 범위가 아니다.
- KRX 금시장은 매매차익 비과세, 부가세 면제, 금융소득종합과세 대상도 아니다. 증권사 수수료만 든다.
- 실물로 꺼내면 부가세 10%. 되팔 때 돌려받지 못한다.
- 금 ETF·금 통장은 이익에 15.4%, 연 2천만원 넘으면 종합과세에 합산된다.
- 이 비과세는 2026년 12월 31일까지만 정해져 있다. 그동안 여러 번 연장돼 왔지만, 2027년에도 이어질지는 올해 말에 정해진다.
어디서 직접 확인하나
| 무엇을 | 어디서 |
|---|---|
| KRX 금시장 제도·참가 증권사·세금 | 한국거래소 시장안내 → 일반상품 → 금시장 (open.krx.co.kr) |
| ETF 세금 | 한국거래소 규정 → ETF 세금제도 (regulation.krx.co.kr) |
| 조문 원문 | 국가법령정보센터 — 조세특례제한법 제126조의7 (law.go.kr) |
| 금융소득 종합과세 | 국세청 개인신고안내 → 금융소득 (nts.go.kr) · ☎ 126 |
| 실물 인출·수수료 | 계좌를 둔 증권사 · 한국예탁결제원 |
출처
- 한국거래소 — KRX금시장 개요와 장점 — “양도소득세·배당소득세 : 비과세 → 금융소득종합과세 대상아님”, 부가가치세(10%) 면제, 실물 인출 시에만 10% 부과, 1g 단위, 온라인 평균 수수료 0.3% 기준
- 한국거래소 — KRX금시장 투자 및 참여방법 — 증권사 일반상품 계좌 개설 후 주식처럼 거래, 참가 증권사 14곳(2023-12 기준), 호가 스프레드 3% 이내
- 국가법령정보센터 — 조세특례제한법 제126조의7(금 현물시장에서 거래되는 금지금에 대한 과세특례) — 제1항 부가가치세 면제, 제4항 인출 시 거래징수, 제9항 적용기한 2026-12-31
- 한국거래소 — ETF 세금제도 — 국내 주식형 외 ETF의 매매차익 보유기간과세·분배금 배당소득세 15.4%, 증권거래세 면제
- 정책브리핑 — 골드뱅킹 과세, 법령에 따른 타당한 과세(기획재정부, 2010-11-15) — 골드뱅킹 이익은 소득세법 시행령 제26조 제3항의 배당소득, 2009-01-01 이후 발생분 과세
- 국세청 — 개인신고안내 금융(이자·배당)소득 — 금융소득 연 2천만원 초과 시 종합과세
- 한국은행 — 금이 ‘금값’ 되는 이유들(경제교육, 2008-12-16) — 금융 불안·달러 위상 약화와 금값, 인플레이션 시 실물자산으로서의 금, 기준금리 인하와 금값의 관계. 오래된 자료지만 구조 설명은 그대로 유효하다
조회일 2026-09-10 기준. 수수료·참가 증권사·세법 적용기한은 바뀔 수 있다. 이 글은 제도와 구조를 설명한 것이며 특정 자산의 매수를 권하지 않는다. 투자 판단과 그 결과에 대한 책임은 본인에게 있다.